 駐在妻英会話ビギン
アメリカは医療費が非常に高いことが有名で、駐在中の医療費に頭を悩ませる方も少なくないはず。
保険に入っていたとしても、そもそもの医療費自体が高いため、日本とは比べものにならない額の請求書が届いたり、受けた治療が保険適用外でローンを組んで返済した、なんていう恐ろしい話も聞きます。
なるべくお医者さんにはかからずに健康に過ごしたいものですが、どうしても病院に行かなくてはいけなくなった時に安心してお医者さんにかかれるよう、受診の前に知っておきたい保険に関する英単語やプランについてご紹介します。
この記事でわかること
まず保険証を確かめよう:医療・歯科・眼科でカードが別のことも
会社で入るアメリカの医療保険では、保険証(insurance card)が届きます。医療保険(medical)のほかに、歯科(dental)・眼科(vision)の保険が別の会社・別のカードになっていることが多いので、どのカードが何の保険かを確かめておきましょう。
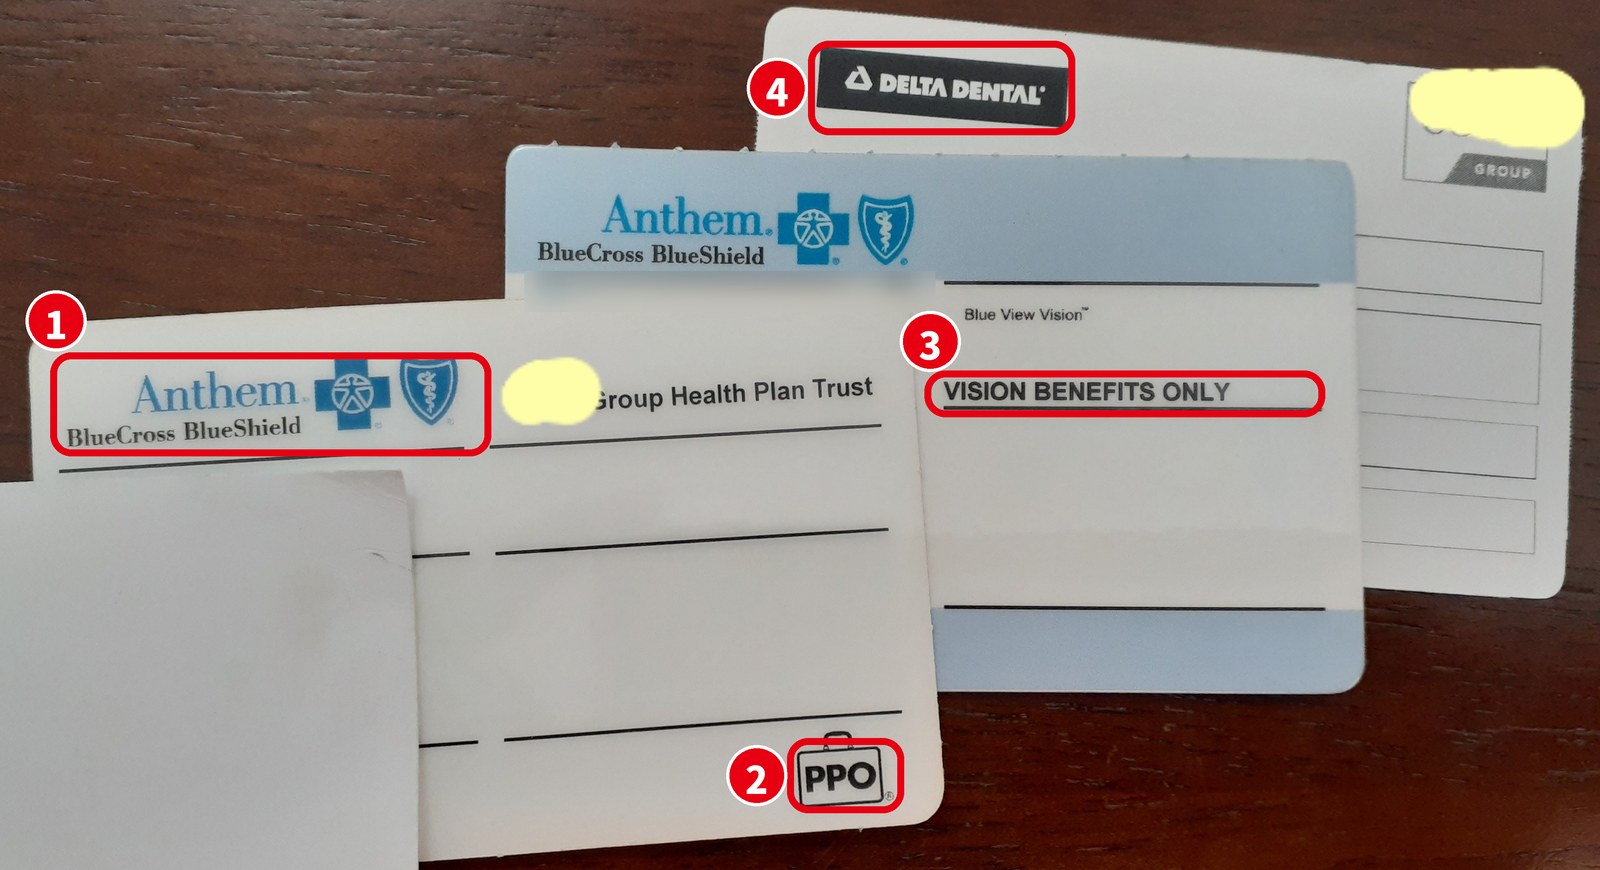
保険証には、会員番号(Member ID)やグループ番号(Group Number)のほかに、年間の自己負担の目安(Deductible・Out-of-Pocket Max)が書かれていることもあります。
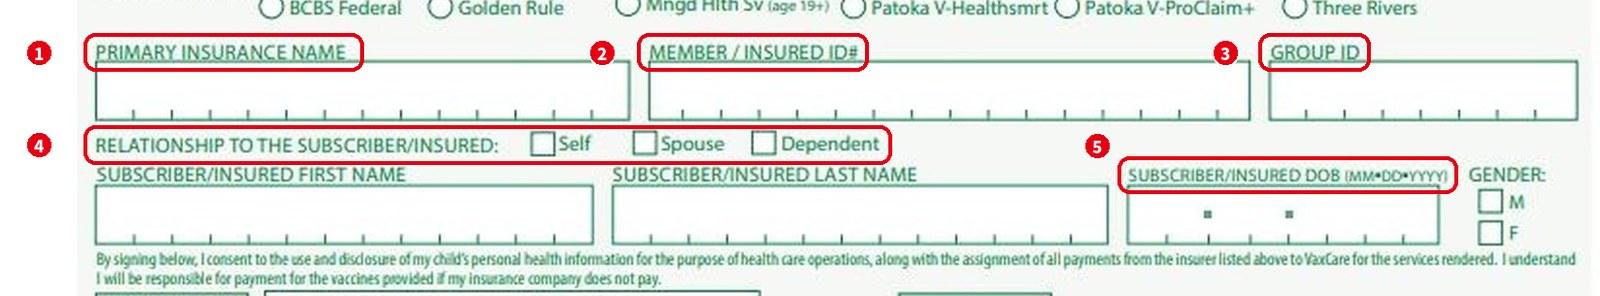
初めての病院では、受付の書類(問診票)に保険の情報を書きます。保険会社の名前、Member ID、Group ID のほか、保険の契約者(subscriber)が誰かも聞かれます。
問診票のほかの欄の書き方は「海外の病院の問診票(メディカルフォーム)の書き方|初診の受付で使う英語と記入例」で紹介しています。
保険が使える病院はどう探す?In-Network とは
保険会社と契約している医療機関や医師のネットワークのことを、In-Networkとよびます。In-Networkの医療機関を探すには、ご自身の入っている保険のWebページで探すのが一番です。
In-Networkといっても、入っている保険のプランや月々の保険料、また病院が設定している価格などによって医療費はピンキリです。同じ診療内容でも、病院によって2~4倍の医療費がかかるところもあるので、事前に病院に問い合わせて、Estimated cost(概算費用)を確認しておくことを強くオススメします。
保険会社のサイトの「Find a Doctor」で in-network の先生を探す手順は、画面の写真つきで「病院予約の英語フレーズ|海外での電話のかけ方とかかりつけ医の探し方」で紹介しています。
HMO・PPO・EPO のちがいは?自分のプランを確かめよう
基本的に、保険は下記の3つのプランに分かれます。ご自身の保険プランがどれに当てはまるのか、事前に確認しておきましょう。
| プラン | かかりつけ医・紹介 | ネットワーク外の病院 |
|---|---|---|
| HMO(Health Maintenance Organization) | まずかかりつけ医を決める。専門医にかかるときは、かかりつけ医の紹介(referral)が必要なことが多い | 原則、保険が使えない(緊急のときを除く) |
| PPO(Preferred Provider Organization) | かかりつけ医を決めなくてもよい。専門医にも紹介なしでかかれる | 保険が使えるが、自己負担はネットワーク内より高い |
| EPO(Exclusive Provider Organization) | かかりつけ医を通さなくてよい(PPOと同じ) | 保険が使えない(緊急のときを除く) |
プランの種類は、保険証(上の写真の「PPO」のような表示)や、会社の人事・保険会社の案内で確かめられます。
Deductible・Coinsurance・Copay・Out-of-Pocket Max とは?
自己負担がいくらになるかは、この4つの用語で決まります。
| 用語 | 英語 | どういう意味? |
|---|---|---|
| 年間の免責額 | Deductible(ディダクティブル) | この金額に達するまでは、医療費を自分で払う |
| 自己負担の割合 | Coinsurance(コーインシュランス) | Deductible を超えたあとに自分で払う割合(例:20%) |
| 窓口での定額の自己負担 | Copay(コペイ) | 受診1回ごとに払う決まった金額(例:25ドル) |
| 年間の自己負担の上限 | Out-of-Pocket Max(OOPM) | この金額に達したら、その年はそれ以上払わなくてよい |
Deductible(年間の免責額)
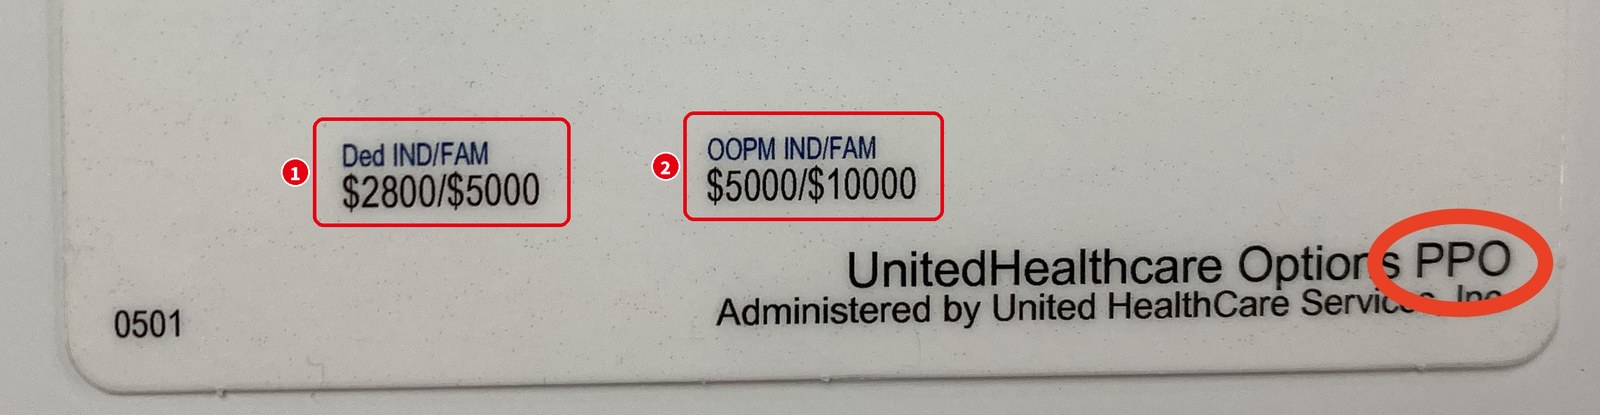
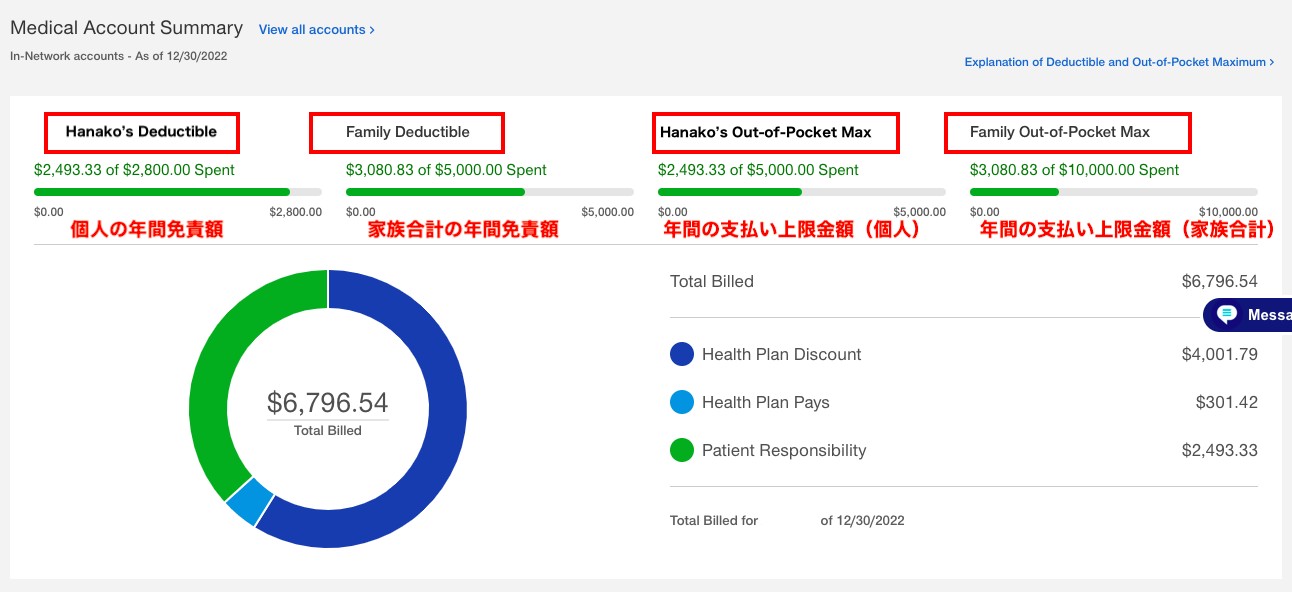
1年間(プランの年度)の免責額。ディダクティブルといわれるものです。画像のように、1年間の個人免責額が2800ドルだとすると、この金額に達するまで支払いは自己負担で、この金額を超えるとようやく保険が適用される仕組みです。
Deductibleの額が低いプランは月々の保険料が高くなったりするのでバランスが大切ですね。
ただし、健康診断や予防接種などの予防医療(preventive care)は、in-network なら Deductible に達する前でも保険で全額カバーされるプランが多いです。自分のプランで確かめておきましょう。
Coinsurance(自己負担の割合)
Deductible を超えたあとに、医療費のうち自分で払う割合です。たとえば Coinsurance が20%なら、残りの80%を保険会社が払います。
Copay(病院の窓口で受診のたびに支払う自己負担額)
こちらも加入している保険プランによって変わりますが、Co-payが必要なプランとそうでない場合があります。また、この自己負担額もDeductibleに含むか含まないか、保険プランによって変わってきます。Co-payは一回の受診につき、だいたい数十ドルのイメージです。
Out-of-Pocket Max(年間の自己負担の上限)
年間の自己負担額の上限です。画像では個人5000ドルに設定されていますね。まずDeductibleを超えるまでは全額自己負担です。ディダクティブルを超えた後は、加入している保険プランに応じて、請求額の何割は自己負担という形になります。
ここでは年間5000ドルの自己負担を超えたら、あとはすべて保険会社が全額支払いますというのがOut-of-Pocket Maxです。
Deductible・Copay・Coinsurance で払った分は、Out-of-Pocket Max に数えられます。ただし、毎月の保険料や、保険の対象外の治療、ネットワーク外の病院の費用は数えられません。
1,000ドルの診療だと、いくら払う?
たとえば医療費が1000ドルの場合をみていきましょう。In-Networkの医療機関を受診した場合、まず加入している保険プランの割引価格が適用されます。
たとえば割引後の価格が700ドルだった場合、まだDeductibleに達していなければ、700ドルすべて自己負担ということになります。
もしすでにDeductibleに達している場合は、加入の保険プランによって、700ドルのうち何割かが保険会社負担、残りが自己負担。という形になります。Coinsurance が20%なら、自己負担は140ドル(700ドル×20%)、保険会社の負担は560ドルです。
ただし、プランの年度が変わると(1月1日のことが多いです)免責額や自己負担額はリセットされるため、要注意です。
受診の前に聞いておきたい英語は?
病院や保険会社に、保険が使えるか・いくらかかるかを前もって聞いておくと安心です。
| 聞きたいこと | 英語 | ひとこと |
|---|---|---|
| この保険は使えますか? | Do you accept 〇〇 insurance? | 〇〇に保険会社の名前(病院の受付に) |
| この先生はネットワーク内ですか? | Is Dr. 〇〇 in-network with my plan? | 病院と保険会社の両方に確かめると安心 |
| いくらかかりますか? | Can I get a cost estimate? | estimate=概算。検査や治療の前に聞く |
| 保険でカバーされますか? | Is this covered by my insurance? | 保険会社のカスタマーサービスに聞く |
| 紹介状は必要ですか? | Do I need a referral? | HMO のプランでは専門医の前に聞く |
| 今日の自己負担はいくらですか? | How much is my copay today? | 受付で払うときに |
アメリカの病院で保険を使う時の注意点
日本の保険制度にくらべて、アメリカの医療保険制度は非常に複雑です。アメリカの病院で保険を使う時の注意点を、もう一度おさらいしておきましょう!
- (1)HMO、PPO、EPO、自分の加入している保険がどのプランなのか把握しておく。
- (2)In-Networkでも医療機関によって診療費が大きく違うので、受診前に病院にEstimated cost(概算費用)を確認しておく。
- (3)DeductibleやOut-of-Pocket Maxはプランの年度が変わるとリセットされる。
- (4)特別な治療が必要になりそうな時は、その治療や薬が保険適用かどうかあらかじめ保険会社に問い合わせておく。
- (5)歯科(dental)・眼科(vision)は、医療保険とは別の保険・別のカードのことが多い。
請求書が届いても言われたままに支払うのではなく、疑問に思ったことは保険会社に問い合わせすることをオススメします!
受診のあとに届く請求書(Invoice)と、保険会社からの明細(EOB)の見方は「EOBは「保険給付明細書」|アメリカの病院の請求書との見比べ方」で紹介しています。
※この記事は、アメリカの医療保険のしくみと英語を紹介するものです。医療やお金の助言ではありません。保険の内容はプランによって違うので、くわしくは会社の人事・保険会社に確かめてください。
よくある質問
Q. Copay と Coinsurance のちがいは?
A. Copay は受診1回ごとに払う決まった金額(例:25ドル)、Coinsurance は Deductible を超えたあとに払う割合(例:20%)です。どちらを使うかは、受診の内容とプランによって違います。
Q. Deductible はいつリセットされますか?
A. プランの年度(plan year)が変わるときです。1月1日のことが多いですが、プランによって違うので、保険会社のサイトや会社の案内で確かめましょう。
Q. 健康診断や予防接種にもお金はかかりますか?
A. 予防医療(preventive care)は、in-network の病院なら自己負担なしでカバーされるプランが多いです。ただし、診察の中で別の相談や検査をすると、その分は自己負担になることがあります。
あわせて読みたい
病院予約の英語フレーズ|海外での電話のかけ方とかかりつけ医の探し方
日本とはシステムなどが違うこともある海外の病院。言葉が違え……
歯医者の予約の英語|アメリカの歯医者の探し方・歯の保険・受診の流れ
「歯医者の予約」は、英語で a dentist appoi……
アメリカのあせも・風邪の市販薬はどれ?症状別の選び方と箱の英語
スーパーの薬コーナーやドラッグストアで買える市販薬のことを……
海外の病院で使う英語|予約・受付・症状の伝え方から薬局まで場面別まとめ
海外で家族が体調をくずすと、病院の予約から受付、症状の説明、……